La réforme de la facturation électronique entre progressivement en vigueur en France et déjà, elle bouleverse les dynamiques des entreprises. Depuis le 1er septembre 2026, l’obligation de réception s’applique, tandis que celle d’émission se déploie jusqu’en septembre 2027. Au-delà de transformer la comptabilité et les habitudes de gestion, les échanges numériques doivent désormais être normalisés et structurés, les rôles clarifiés et les validations tracées. Face à ces évolutions des flux administratifs et financiers, les entreprises du bâtiment et des travaux publics doivent faire preuve d’anticipation pour éviter les blocages opérationnels. Comment s’adapter à la facturation électronique dans le BTP, sans qu’elle devienne un fardeau ? Nous vous expliquons les changements spécifiques au secteur et comment s’acclimater à ce nouveau fonctionnement en douceur.
Pourquoi la facturation électronique va transformer l’organisation des chantiers
Un calendrier à intégrer dès maintenant dans vos processus
Le calendrier de la facturation électronique est déjà engagé et le connaître vous permet d’identifier où vous vous situez dans la conformité documentaire de vos chantiers.
Depuis le 1er septembre 2026 :
- toutes les entreprises assujetties à la TVA, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques (e-invoicing) ;
- émission de factures électroniques obligatoire pour les grandes entreprises et entreprises de tailles intermédiaires (ETI) et transmission des données concernées par l’e-reporting à l’administration fiscale.
Dès le 1er septembre 2027 :
- obligation d’émettre des factures électroniques pour les petites et moyennes entreprises (PME), très petites entreprises (TPE) et micro-entreprises ;
- transmission des données concernées par l’e-reporting élargi aux plus petites structures.
| Type d’entreprise | Réception | Émission | E-reporting |
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME et TPE | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| Micro-entreprises | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Pour autant, mieux vaut ne pas attendre 2027 pour revoir ses circuits de validation de facture. Les flux de facturation existent déjà, la réforme constitue surtout une occasion de les structurer.

Bon à savoir : Plus de 10 millions d’acteurs économiques sont concernés par la réforme de la facturation électronique d’après les chiffres du gouvernement.
Marchés publics et privés : deux circuits à distinguer
La réforme de la facturation électronique généralise progressivement les échanges entre entreprises assujetties à la TVA. Dans le secteur privé, les entreprises visées s’appuient désormais sur une plateforme agréée (PA) par l’administration fiscale pour transmettre et recevoir leurs factures électroniques et les données prévues par le dispositif (article 289 bis du Code général des impôts).
Dans le secteur public, la facturation électronique est déjà organisée autour d’une plateforme agréée spécifique : Chorus Pro. Pour les marchés publics de travaux, les titulaires concernés y transmettent l’état d’acompte et les autres documents de facturation, selon les modalités applicables au marché.
À retenir : Une facture dématérialisée dans la construction (PDF, Word ou document scanné) ne respecte pas forcément les obligations de la facturation électronique. Pour être recevable, elle doit être émise dans un des trois formats autorisés : Universal Business Language (UBL), Factur-X ou Cross Industry Invoice (CII).
Les modalités spécifiques au secteur BTP
La facturation dans le BTP est rarement linéaire.
Dans une opération de construction, l’entité titulaire présente une demande d’acompte pour les prestations ou travaux exécutés. Le montant accepté pour le mandatement ne correspond pas nécessairement au montant brut de cet avancement.
Selon le marché, le calcul de l’état d’acompte doit tenir compte de plusieurs éléments :
- libération et remboursement de l’avance de démarrage ;
- avancement des quantités exécutées au titre du marché de base ou des prestations complémentaires (ou travaux modificatifs);
- révision ou actualisation de prix selon formule et indices prévus par les conditions du marché ;
- retenue de garantie si défaut de cautionnement ou cautionnement partiel ;
- paiement direct de la sous traitance ;
- application de la TVA
- prise en compte de l’application éventuelle de pénalités, retenues ou intérêts moratoires
Ce mécanisme explique pourquoi la demande initiale et le montant finalement validé peuvent différer. Le point sensible se situe donc en amont de la facturation, au moment du calcul de l’état d’acompte qui peut avoir plusieurs étapes de validation notamment sur les marchés de travaux (jusqu’à 5 parfois avant l’étape d’acceptation). À ce moment-là, des écarts peuvent survenir et entraîner des rejets de la part de l’administration.
La facturation électronique renforce l’importance de cette étape. Une fois la facture transmise à une plateforme agréée, une erreur dans le document ne peut plus être corrigée. Afin de limiter les risques de rejet et de décalage de paiement, il est essentiel de sécuriser le montant de l’état d’acompte avant sa transmission dans le circuit de facturation.
À retenir : Ce qui change avec la réforme pour les acteurs du BTP
- une obligation progressive de réception, puis d’émission des factures électroniques ;
- de nouveaux circuits de transmission des données de facturation, notamment pour le marché privé ;
- un suivi plus structuré des statuts et des échanges ;
- une place accrue des données numériques structurées dans les processus administratifs ;
- la nécessité de bien articuler demande d’acompte, facturation, contrôle et suivi financier du marché.
Facturation électronique BTP : quels impacts sur le flux de la demande d’acompte au paiement ?
Centraliser les demandes d’acompte et leurs documents associés
Sur un projet de construction, une demande d’acompte ne suit pas nécessairement un parcours direct entre une entité titulaire d’un marché et le service comptable du payeur final. Plusieurs rôles interviennent successivement :
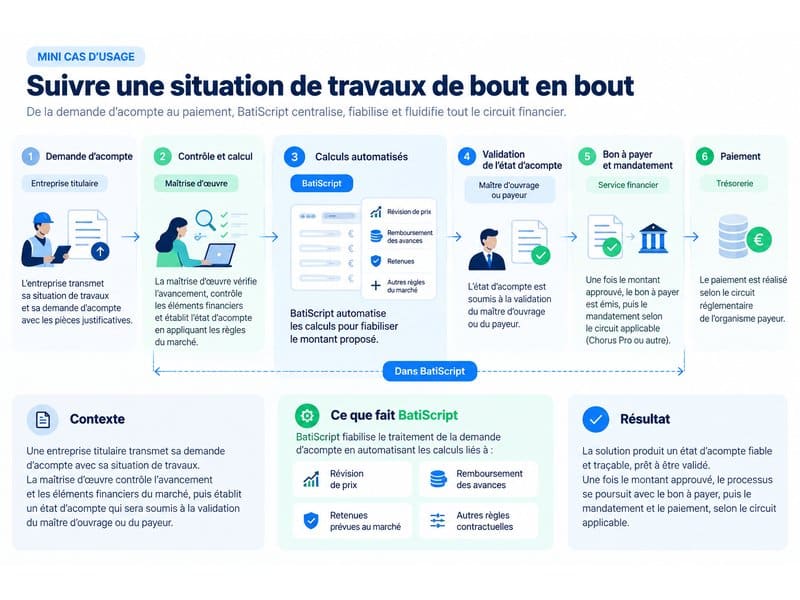
- le titulaire du marché ou du lot dépose sa demande d’acompte, avec son avancement et ses pièces justificatives , déclare les montants sous-traités de paiement direct ;
- le ou les vérificateur(s), dans l’ordre de responsabilité, par exemple le maître d’œuvre (MOE), l’OPC, l’économiste ou l’assistant à maîtrise d’ouvrage (AMO), contrôle(nt) les avancements soumis et ont la possibilité d’instruire pénalités ou retenues le cas échéant ;
- l’approbateur ou le représentant du payeur, généralement le maître d’ouvrage ou le maître d’ouvrage délégué (MOA/MOD), valide ou refuse la demande et motive sa décision. Il peut ensuite établir un bon à payer qui servira de justificatif pour présenter la facture à transmettre ;
- le DAF ou la fonction financière intervient dans le suivi des paiements.
Le ministère de l’Économie souligne que la facturation électronique doit faciliter le suivi des factures grâce à des statuts et à l’horodatage des différentes étapes de traitement. Structurer ces responsabilités évite que le circuit de validation repose uniquement sur une succession d’e-mails, de fichiers Excel joints ou de relances individuelles.

Bon à savoir : Dans une étude relayée par France Num, les tâches administratives occupent entre 4 et 8 heures de travail par semaine pour 43 % des 300 professionnels du BTP interrogés. La gestion de la facturation sur un chantier représente 20 % du temps consacré à ces tâches administratives.
Une version à jour, au bon moment
Reprenons l’exemple d’une rénovation d’immeuble de bureaux donnée par France Num avec une enveloppe de 350 000 € HT dont :
- 80 000 € de travaux d’électricité ;
- 65 000 € de plomberie sous-traités.
Le maître d’ouvrage verse un acompte de 30 %, puis les travaux donnent lieu à deux situations intermédiaires avant le solde. En cours de chantier, un avenant de 12 000 € est ajouté au périmètre initial et une retenue de garantie de 5 % est appliquée.
Cet exemple reste volontairement simplifié et il montre déjà la nécessité d’éditer une dizaine de demandes d’acompte et bons à payer, avec des caractéristiques différentes. Dans la réalité, les projets gagnent encore en complexité. Chaque demande d’acompte doit être suivie, vérifiée, acceptée et payée, tout en conservant les informations relatives au marché et à ses évolutions. Sans structure, la gestion financière se disperse et les équipes perdent un temps précieux.
Focus terrain : validation d’une demande d’acompte dans un projet chantier
Prenons le cas d’une demande d’acompte ou d’une situation de travaux à valider.
- Présentation : l’entreprise titulaire partage son avancement, les quantités réalisées et les éléments financiers associés. Il déclare les montants de sous traitance directe (dans le cadre de marchés publics)
- Transmission : la demande d’acompte entre dans le circuit défini pour le marché et est mise à disposition des intervenants concernés.
- Vérification : la MOE, l’OPC, l’économiste ou un autre intervenant habilité consulte
- Correction éventuelle : si les montants proposés ne correspondent pas à l’avancement constaté, les éléments sont repris selon le processus applicable.
- Approbation : la personne ou l’organisation habilitée valide les montants retenus et génère le bon à payer.
- Facturation : l’entreprise titulaire du marché établit sa facture à partir du montant porté au bon à payer.
- Suivi financier : la demande validée est prise en compte dans le suivi du marché et son statut évolue jusqu’au paiement.
- Archivage et traçabilité : les informations et documents restent accessibles pour le suivi administratif et financier du projet.
Facturation électronique : les risques d’un circuit d’acompte mal maîtrisé
Un blocage du traitement de la demande
Dans le BTP, le montant présenté par l’entreprise au titre des travaux réalisés n’est pas forcément celui qui sera soumis au paiement. Avant de valider l’état d’acompte, la maîtrise d’œuvre doit appliquer les règles financières prévues par le marché (révision de prix, retenue de garantie, etc.).
Une erreur dans ces calculs ou une mauvaise référence nécessite une correction avant de poursuivre le circuit. Avec la généralisation des échanges électroniques, une donnée erronée peut conduire au rejet d’une facture ou imposer une rectification avant le paiement.
Un allongement des délais de paiement
Lorsqu’une demande d’acompte est revue, la trace des montants proposés doit être conservée, contrôlée et validée. Sans historique, comprendre l’origine d’un écart ou justifier un calcul plusieurs mois après devient chronophage, voire impossible.
Le risque est également de faire circuler un montant incorrect jusqu’au stade de la facturation. Lorsque la facture électronique a déjà été émise, une correction demande l’émission d’un avoir ou d’une facture rectificative. Le traitement repart alors pour un nouveau cycle, avec un risque de décalage du paiement.
Un manque de traçabilité
Pour la maîtrise d’œuvre comme pour la maîtrise d’ouvrage, le suivi d’une demande d’acompte ne s’arrête pas à sa validation. Il est essentiel de pouvoir retrouver le montant présenté par l’entreprise, les corrections apportées, le montant retenu et l’état du paiement.
Cette traçabilité offre une vision cohérente du cycle financier du marché, depuis la situation de travaux jusqu’au règlement.
Comment préparer ses projets BTP à la facturation électronique ?
La réforme constitue une occasion de revoir les circuits de validation sans attendre qu’une difficulté oblige à le faire.
Auditez le circuit actuel de validation des demandes d’acompte ou situations de travaux
Commencez par reconstituer le parcours d’une demande d’acompte , de sa réception jusqu’au paiement en intégrant les étapes de vérification nécessaires. Identifiez les étapes qui impliquent la MOE, la MOA, l’économiste, l’OPC, le service chargé du paiement. Cet inventaire vous aide à repérer les contrôles réalisés, les éventuels échanges intermédiaires et les points susceptibles de ralentir le traitement.
Analysez un marché représentatif
Sélectionnez un CCAP représentatif ou un marché actuellement exécuté et identifiez les règles qui influencent le calcul de l’acompte : délais, révisions de prix, avances, retenues, pénalités, sous-traitance ou encore modalités de paiement. Avec cette analyse, vous partez de règles réellement appliquées plutôt que d’unun circuit théorique.
Reconstituez le calcul d’un acompte
À partir d’une décomposition de prix ou d’un marché en cours, prenez un état d’acompte réel ou représentatif et reconstituez le calcul du montant dû. Vérifiez les différents éléments appliqués au montant des travaux exécutés et identifiez les écarts entre la demande initiale et le montant retenu.
Cette étape sert à vérifier que les outils de suivi financier sont capables de reproduire les règles du marché et de conserver l’historique des calculs.
Formalisez le circuit de validation
Détaillez ensuite le parcours de la demande : Qui contrôle ? Qui corrige ? Qui valide ? Qui transmet au paiement ? Listez les rôles et profils concernés côté MOA, MOE, économiste, OPC, entreprise et payeur.
Tous les utilisateurs n’ont pas besoin des mêmes droits ni des mêmes informations. Cette répartition ciblée évite deux écueils :
- un circuit trop ouvert, dans lequel chacun intervient sans rôle clairement défini ;
- un workflow trop complexe qui ralentit inutilement le traitement.
Suivez les statuts pour fluidifier les échanges et détectez le bon à facturer
Une demande de paiement « envoyée », « en cours de vérification », « à corriger », « validée » ou « payée » ne représente pas la même situation financière. La réforme renforce l’importance des statuts dans le traitement des factures électroniques BTP.
Un suivi financier efficace portant sur une opération de construction doit permettre de distinguer au minimum :
- les demandes de paiement en cours ;
- les paiements acceptés pour facturation ;
- les paiements effectués.
Vous êtes maître d’ouvrage ou représentant de la direction financière, vous avez besoin de passer d’une demande de paiement à son état d’avancement, puis aux paiements acceptés et effectivement réalisés.
À retenir : Les points de vigilance pour anticiper la réforme :
- l’organisation de vos documents administratifs chantier ;
- le respect des modalités applicables pour la présentation d’une demande d’acompte;
- le respect des modalités de présentation d’une facture;
- les rôles de chaque intervenant dans le circuit de validation d’une demande d’acompte ;
- le suivi des statuts et des échéances ;
- les règles d’archivage et de traçabilité ;
- la coordination entre MOA, MOE, entreprises et fonctions financières ;
- l’articulation avec la plateforme de facturation électronique utilisée par votre organisation.
Plateforme agréée et solution de gestion financière pour les marchés du BTP : quel rôle pour BatiScript ?
Une solution complémentaire aux plateformes agréées ou à la plateforme Chorus Pro
Une plateforme agréée ou la plateforme Chorus Pro se chargent de :
- l’émission et la réception des factures électroniques ;
- la transmission des données attendues par l’administration fiscale.
BatiScript n’est pas une plateforme de facturation électronique au sens de la réforme et ne se substitue pas à l’opérateur chargé de l’émission et de la transmission de vos factures. Le rôle de la plateforme se situe en amont dans la gestion financière et, plus précisément, dans le calcul, le contrôle, la validation et le suivi des demandes d’acompte.
À retenir : La solution de gestion financière de BatiScript vous accompagne dans :
- la prise en compte de nombreux calculs automatiques et le contrôle des montants déclarés ;
- l’assurance d’une traçabilité complète des corrections, des validations et des modes de calculs ;
- le suivi exhaustif des demandes et états d’acompte validés ainsi que le suivi de leurs mandatements respectifs ;
- la centralisation des données financières de chaque marché jusqu’à la génération du Décompte Général Définitif (DGD) ou décompte final ;
- la fluidification des échanges et la structuration du circuit de vérification en fonction des rôles des différents intervenants.
Du contrôle de la demande au suivi des paiements
BatiScript offre une visibilité sur l’état de la facturation en temps réel, avec des alertes, des notifications et des tableaux de bord. La solution distingue les demandes en cours de traitement et facilite le suivi de l’avancement des paiements jusqu’à leur réalisation.
Notre gestion financière intègre également des calculs automatisés sur certains éléments des marchés, notamment les révisions de prix, le remboursement des avances et les retenues. De nombreux outils de consolidation (exports PDF, EXCEL, Dashboards) simplifient le reporting et l’analyse des écarts du suivi financier de l’opération..
Et pour les marchés publics ?
Pour les marchés publics, BatiScript propose un interfaçage facultatif avec Chorus Pro, afin de faciliter la transmission des états d’acompte et de leurs justificatifs éventuels vers la plateforme du secteur public.
Ce fonctionnement distingue deux usages :
- Chorus Pro assure le rôle attendu dans le circuit de facturation publique ;
- BatiScript organise le suivi métier du marché, ainsi que les étapes de contrôle et de validation entre les différents intervenants.
Conclusion : anticiper la réforme pour mieux structurer ses projets
La facturation électronique ne se résume pas à changer le format de vos factures. Pour les projets de construction, elle invite à mieux structurer les flux documentaires BTP, les circuits de validation et le suivi financier des marchés. Une organisation structurée limite les recherches dispersées, fiabilise la circulation des documents et garantit une meilleure visibilité.
L’équipe produit de BatiScript travaille sur la solution de gestion financière, pensée pour fiabiliser ces flux et mieux tracer les différentes étapes de validation.
Facturation électronique BTP : ce qu’il faut retenir
Un PDF, une facture papier scannée ou un document Word envoyé par e-mail ne répond pas à la définition de la facture électronique prévue par la réforme. Celle-ci repose sur des données structurées dans un des trois formats autorisés et transmis par le biais d’une plateforme agréée.
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également en émettre depuis cette date. Les PME, TPE et micro-entreprises devront être en capacité d’émettre leurs factures électroniques à compter du 1er septembre 2027.
Chorus Pro reste la plateforme de référence pour la facturation des marchés publics de travaux. La réforme de la facturation électronique entrée en vigueur en 2026 ne remplace pas ce dispositif. Les formats historiques de Chorus Pro restent utilisables jusqu’en 2030, le temps que les fournisseurs basculent progressivement vers les formats normés de la réforme (Factur-X, UBL, CII).
BatiScript intervient en amont et en complément du processus retenu pour la présentation des factures, elle représente un levier majeur permettant de sécuriser le circuit de vérification et la prise en compte des calculs intermédiaires et finaux. En outre elle permet de garantir traçabilité, centralisation des échanges de chaque partie prenante au processus et pilotage financier des marchés de l’opération concernée que celle-ci soit réalisée dans la sphère du public ou du privé.